Online Casino mit Handyrechnung bezahlen: Warum es in Deutschland nicht geht und welche Alternativen funktionieren
 Verfügbar in DE
Die Handynummer eingeben, per SMS bestätigen, Geld landet auf der nächsten Rechnung. Klingt praktisch. Funktioniert in Österreich, funktioniert in manchen Offshore-Casinos. Aber in jedem Casino mit deutscher GGL-Lizenz? Fehlanzeige.
Das liegt nicht an technischen Problemen. Telekom, Vodafone und O2 beherrschen Carrier Billing seit über einem Jahrzehnt – App-Käufe, Spotify-Abos, Parktickets laufen darüber. Glücksspiel ist kategorisch ausgeschlossen. Die Gründe sind teils regulatorisch, teils wirtschaftspolitisch, teils juristische Absicherung der Anbieter. Wer nach „Casino mit Handyrechnung“ sucht, trifft auf eine Diskrepanz: In den Suchergebnissen tauchen Listen mit zehn, zwanzig Anbietern auf – fast alle ohne deutsche Lizenz, die meisten mit maltesischer oder Curaçao-Genehmigung. Die haben andere Regeln. Andere Risiken auch.
Dieser Artikel klärt, warum Handyrechnung im legalen deutschen Markt strukturell blockiert ist, welche technischen und rechtlichen Barrieren dahinterstehen, welche mobilen Alternativen in GGL-Casinos tatsächlich funktionieren und was bei Offshore-Anbietern auf dem Spiel steht. Ohne Umwege, ohne Werbelyrik.
Online Casino mit Handyrechnung bezahlen in Deutschland – die Fakten 2026
Stand Januar 2026: Kein einziges Casino mit GGL-Lizenz akzeptiert Handyrechnung als Zahlungsmethode. Die Whitelist der Gemeinsamen Glücksspielbehörde der Länder führt über hundert lizenzierte Anbieter – bei keinem findet sich Carrier Billing im Kassenbereich. Das ist kein Zufall und keine Marktlücke, die demnächst geschlossen wird.
Was ist Zahlung per Handyrechnung (Carrier Billing)?
Carrier Billing – in Deutschland unter dem Label „Zahl einfach per Handyrechnung“ vermarktet – ist ein Abrechnungssystem, bei dem Drittanbieter-Käufe über die Mobilfunkrechnung abgerechnet werden. Der Kunde gibt seine Handynummer an, bestätigt die Transaktion per SMS-TAN, der Betrag erscheint auf der nächsten Monatsrechnung (Postpaid-Vertrag) oder wird vom Prepaid-Guthaben abgezogen.
Technisch simpel. Der Zahlungsaggregator – in Europa meist Boku oder Dimoco – sitzt zwischen Händler und Mobilfunkanbieter, übermittelt die Transaktion, der Carrier bucht ab und überweist den Händleranteil nach Abzug seiner Provision. Für den Nutzer: keine Kreditkarte nötig, keine Bankverbindung hinterlegt, kein separates Konto bei einem Zahlungsdienst. Nur die Handynummer.
In Österreich funktioniert das. A1, Magenta und Drei erlauben Casino-Zahlungen über Carrier Billing, mit Limits zwischen fünf und fünfzig Euro pro Transaktion. In Deutschland: Telekom, Vodafone, O2 – alle drei blockieren die Kategorie Glücksspiel.
Warum funktioniert Handyrechnung nicht in GGL-lizenzierten Casinos?
Drei Barrieren stehen im Weg, und keine davon lässt sich durch „bessere Technik“ umgehen.
Erstens: Delayed Payment widerspricht dem Spielerschutz-Prinzip. Handyrechnung im Postpaid-Modell ist eine Kreditlösung. Der Spieler zahlt heute ein, die Abbuchung erfolgt erst am Monatsende. Das GlüStV-Regime baut auf dem Prinzip des sofortigen Geldabflusses auf – wer einhundert Euro einzahlt, soll diese einhundert Euro sofort weniger auf dem Konto haben, nicht erst in dreißig Tagen. Verzögerter Zahlungseinzug verschleiert den tatsächlichen finanziellen Impact, erleichtert unkontrolliertes Spielverhalten. Klingt paternalistisch, steht aber so im Gesetz.
Zweitens: LUGAS-Echtzeit-Check ist über eine Handynummer nicht durchführbar. §22a GlüStV schreibt ein anbieterübergreifendes monatliches Einzahlungslimit von eintausend Euro vor. LUGAS – die Limitdatei der GGL – prüft bei jeder Einzahlung in Echtzeit, ob das Limit bereits ausgeschöpft ist. Diese Prüfung setzt voraus, dass der Spieler vor der ersten Einzahlung vollständig identifiziert wurde: Ausweis, Wohnsitz, Abgleich mit OASIS-Sperrdatei. Eine Handynummer allein erfüllt diese Anforderung nicht. Mobilfunkanbieter haben zwar Kundendaten, aber nicht in einem Format, das LUGAS direkt anzapfen könnte, und eine Handynummer ist kein eindeutiger Identifikator – Prepaid-Karten wechseln den Besitzer, Verträge laufen auf Firmennamen oder Familienangehörige.
Drittens: KYC-Anforderungen sind nicht erfüllbar. §4 Abs. 5 GlüStV verlangt Identitätsprüfung vor Spielbeginn – Ausweis, Altersverifikation, Wohnsitznachweis. Eine Zahlung per Handynummer ohne vorherige vollständige Registrierung wäre rechtswidrig. Selbst wenn der Carrier die Identität kennt, ist er nicht befugt, diese Daten ohne separate Einwilligung an das Casino weiterzugeben, und das Casino kann die Identität nicht selbst verifizieren, solange nur eine Handynummer vorliegt.
Dazu kommt die Policy der Mobilfunkanbieter selbst. Telekom, Vodafone und O2 erlauben Drittanbieter-Billing für Apps, Musik, Tickets, Parken – Glücksspiel ist kategorisch ausgeschlossen. Das ist keine gesetzliche Vorgabe, sondern interne Compliance. Die Anbieter wollen nicht in die Rolle des Inkassodienstleisters für Glücksspielschulden geraten, wollen keine Chargebacks wegen nicht autorisierter Casino-Abbuchungen bearbeiten, wollen keine juristische Grauzone betreten. Solange der GlüStV Carrier Billing strukturell inkompatibel macht, gibt es für die Carrier keinen Anreiz, die Kategorie freizuschalten.
Kann ich im Online Casino in Deutschland per Handyrechnung bezahlen?
Nein. In keinem GGL-lizenzierten Casino ist Handyrechnung verfügbar. Wer sie nutzen will, muss auf Anbieter ohne deutsche Lizenz ausweichen – mit allen rechtlichen und praktischen Konsequenzen, die das mit sich bringt. Dazu später mehr.
Die technischen und rechtlichen Hürden im Detail
Die drei genannten Barrieren greifen ineinander. Jede für sich wäre überwindbar – zusammen bilden sie eine strukturelle Blockade, die nicht durch „innovativere Anbieter“ oder „bessere Kooperation“ aufzulösen ist, solange das GlüStV-Regime unverändert bleibt.
Delayed Payment und Spielerschutz-Prinzip
Postpaid-Handyrechnung ist ein Kredit. Der Spieler gibt heute Geld aus, das erst in dreißig Tagen von seinem Bankkonto abgebucht wird. In der Zwischenzeit sieht er den Verlust nicht auf dem Kontostand. Das Spielerschutz-Prinzip des GlüStV baut auf Unmittelbarkeit: Wer spielt, soll die finanziellen Konsequenzen sofort spüren. Deshalb ist auch „Spielen auf Pump“ verboten – Casinos dürfen keine Kredite an Spieler vergeben, keine Ratenzahlung anbieten, keine Überziehung des Guthabens zulassen.
Handyrechnung im Postpaid-Modell ist funktional eine Kreditgewährung durch den Mobilfunkanbieter. Der Carrier streckt das Geld vor, der Spieler zahlt später. Das widerspricht §4 Abs. 5 GlüStV, der „unmittelbare Entrichtung des Einsatzes“ fordert. Unmittelbar heißt: sofort, ohne Verzögerung, ohne Zwischenschritt. Ein Delayed Payment von dreißig Tagen ist das Gegenteil davon.
Prepaid-Handyguthaben löst das Delayed-Payment-Problem – der Abzug erfolgt sofort vom Guthaben, kein Kredit. Aber das beseitigt die anderen beiden Barrieren nicht.
LUGAS-Echtzeit-Check und Handynummer-Problem
LUGAS – die Limitdatei und Aktivitätsdatei der GGL – ist das Rückgrat des deutschen Spielerschutz-Systems. Jeder Spieler hat ein LUGAS-Konto, das bei Registrierung angelegt wird. Bei jeder Einzahlung prüft das Casino in Echtzeit: Hat dieser Spieler in diesem Monat bereits eintausend Euro eingezahlt (anbieterübergreifend)? Falls ja, wird die Einzahlung abgelehnt.
Diese Prüfung setzt voraus, dass das Casino den Spieler eindeutig identifizieren kann – über die bei Registrierung hinterlegte Ausweisnummer, gekoppelt mit Name und Geburtsdatum. Eine Handynummer ist kein eindeutiger Identifikator. Prepaid-Karten sind oft anonym registriert (unter einhundert Euro Startguthaben war bis vor Kurzem keine Ausweispflicht vorgeschrieben), Postpaid-Verträge laufen teilweise auf Firmennamen oder Familienangehörige. Selbst wenn die Handynummer einem bestimmten Ausweis zugeordnet ist, hat der Mobilfunkanbieter diese Information nicht in einem Format, das LUGAS direkt abfragen könnte.
Technisch wäre eine Lösung denkbar: Der Spieler registriert sich im Casino mit Ausweis, verknüpft seine Handynummer mit seinem LUGAS-Konto, bei jeder Zahlung per Handyrechnung fragt das Casino LUGAS ab wie bei jeder anderen Einzahlung auch. Aber das setzt voraus, dass der Mobilfunkanbieter bereit ist, Casino-Zahlungen überhaupt abzuwickeln – und genau das tun Telekom, Vodafone und O2 nicht.
KYC-Anforderungen und Mobilfunkanbieter-Daten
Know Your Customer – die Pflicht, die Identität des Kunden zu prüfen, bevor er Echtgeld einzahlt. §4 Abs. 5 GlüStV verlangt Ausweisverifizierung, Alterscheck, Wohnsitznachweis. Das Casino muss wissen, wer da spielt – Name, Geburtsdatum, Adresse, Ausweisnummer. Diese Daten muss das Casino selbst erheben, über einen KYC-Dienstleister oder per PostIdent oder VideoIdent.
Eine Zahlung per Handynummer liefert dem Casino keine dieser Informationen. Der Mobilfunkanbieter kennt die Identität des Vertragsnehmers, aber er ist nicht befugt, diese Daten ohne separate Einwilligung an Dritte weiterzugeben. Selbst wenn der Spieler einwilligt, müsste eine direkte Datenverbindung zwischen Carrier und Casino bestehen – eine Infrastruktur, die in Deutschland nicht existiert und deren Aufbau niemand finanzieren will, solange die Kategorie Glücksspiel ohnehin blockiert bleibt.
Theoretisch könnte man eine SIM-basierte Identitätsprüfung bauen: Der Spieler registriert sich im Casino, das Casino schickt eine Verifizierungs-SMS an die Handynummer, der Carrier bestätigt dem Casino, dass diese Nummer auf den im Ausweis genannten Namen läuft. Aber auch das löst das LUGAS-Problem nicht – und solange drei strukturelle Barrieren im Weg stehen, investiert niemand in die Infrastruktur für eine vierte Lösung.
Mobilfunkanbieter-Policy: Telekom, Vodafone, O2
„Zahl einfach per Handyrechnung“ – die Initiative der deutschen Mobilfunkanbieter – funktioniert für App-Stores, Streaming-Dienste, Parktickets, Nahverkehr. Glücksspiel ist ausgeschlossen. Das steht nicht im Gesetz. Das ist interne Compliance.
Die Carrier wollen nicht in die Position geraten, Glücksspielschulden einzutreiben. Stellen Sie sich vor: Ein Spieler zahlt im Casino per Handyrechnung ein, verliert fünfhundert Euro, die Rechnung kommt, er zahlt nicht, behauptet, die Transaktion nicht autorisiert zu haben. Wer sitzt zwischen den Stühlen? Der Mobilfunkanbieter. Der muss entscheiden, ob er das Geld vom Spieler eintreibt oder ob er es dem Casino erstattet. Bei App-Käufen und Musikabos ist das ein überschaubares Risiko. Bei Glücksspiel – wo Spieler regelmäßig im Nachhinein behaupten, die Einzahlung sei nicht autorisiert gewesen, oder wo Angehörige entdecken, dass jemand auf ihre Rechnung gespielt hat – ist das Risiko unkalkulierbar.
Dazu kommt die Reputation. Telekom, Vodafone und O2 sind Massenmarktanbieter, die sich keine Assoziation mit problematischem Spielverhalten leisten wollen. Solange Glücksspiel in Deutschland gesellschaftlich und politisch kontrovers bleibt, ist Carrier Billing für diese Kategorie ein Reputationsrisiko ohne erkennbaren Gegenwert.
In Österreich haben A1, Magenta und Drei andere Abwägungen getroffen. Dort ist Glücksspiel weniger stark reguliert, die gesellschaftliche Haltung entspannter, die Carrier rechnen Casino-Zahlungen ab und kassieren ihre Provision. In Deutschland fehlt dieser Anreiz – und solange das GlüStV Carrier Billing strukturell inkompatibel macht, gibt es keinen Grund, die Policy zu ändern.
OASIS-Prüfung und Carrier Billing
OASIS – das Sperrsystem für Spielsüchtige – wird bei jeder Registrierung geprüft. Wer in OASIS eingetragen ist, darf in keinem deutschen lizenzierten Casino spielen. Die Prüfung erfolgt über Name, Geburtsdatum und Wohnsitz. Erst nach OASIS-Check darf das Casino das Spielerkonto freischalten.
Eine Zahlung per Handynummer ohne vorherige Registrierung wäre eine OASIS-Umgehung. Der Spieler könnte einzahlen, ohne dass das Casino prüft, ob er gesperrt ist. Das ist nach §8 GlüStV verboten. Selbst wenn der Mobilfunkanbieter OASIS abfragen könnte – was er nicht kann, weil OASIS nur für lizenzierte Glücksspielanbieter zugänglich ist –, wäre Carrier Billing nur als Einzahlungsmethode für bereits registrierte Spieler denkbar, nicht als eigenständiger Zahlungsweg ohne Casino-Konto.
Das wiederum macht Handyrechnung als Alleinstellungsmerkmal überflüssig. Wenn der Spieler ohnehin ein vollständig verifiziertes Casino-Konto braucht, bevor er per Handyrechnung einzahlen kann, warum dann nicht gleich eine Zahlungsmethode nutzen, die auch Auszahlungen ermöglicht?
Warum funktioniert die Zahlung per Handyrechnung nicht in GGL-Casinos?
Weil drei strukturelle Barrieren zusammenkommen: Delayed Payment ist spielerschutzwidrig, LUGAS-Check über Handynummer ist nicht durchführbar, KYC-Anforderungen sind nicht erfüllbar. Dazu kommt die Mobilfunkanbieter-Policy, die Glücksspiel kategorisch ausschließt. Solange das GlüStV unverändert bleibt, ist Carrier Billing im legalen deutschen Casino-Markt keine Option.
Handyrechnung und Handyguthaben: der Unterschied
Viele verwechseln die beiden. Beides läuft über die Handynummer, aber technisch sind es verschiedene Systeme mit unterschiedlichen Blockadegründen.
Handyrechnung (Postpaid) ist ein Vertrag. Der Spieler zahlt monatlich eine Grundgebühr, nutzt Telefonie und Daten, bekommt am Monatsende eine Rechnung. Drittanbieter-Käufe – wenn erlaubt – erscheinen auf dieser Rechnung, werden zusammen mit dem regulären Tarif abgebucht. Das ist Delayed Payment: Der Betrag wird heute ausgegeben, aber erst in dreißig Tagen vom Bankkonto abgebucht. Das widerspricht dem Spielerschutz-Prinzip des GlüStV.
Handyguthaben (Prepaid) ist aufgeladenes Guthaben. Der Spieler kauft im Voraus Guthaben, das sofort vom Konto abgebucht oder bar bezahlt wird. Drittanbieter-Käufe – wenn erlaubt – werden sofort vom Guthaben abgezogen. Kein Kredit, kein Delayed Payment. Theoretisch spielerschutz-konform.
Aber: Prepaid löst die beiden anderen Barrieren nicht. LUGAS-Check über eine Handynummer ist weiterhin nicht durchführbar, KYC-Anforderungen sind weiterhin nicht erfüllbar. Prepaid-Karten sind oft anonym registriert – bis vor Kurzem war unter einhundert Euro Startguthaben keine Ausweispflicht vorgeschrieben. Selbst wenn die Karte auf einen Ausweis registriert ist, hat der Mobilfunkanbieter diese Daten nicht in einem Format, das ein Casino für OASIS- und LUGAS-Prüfungen nutzen könnte.
In Österreich funktioniert Prepaid-Guthaben-Zahlung bei Drei und Magenta, mit Limits zwischen fünf und dreißig Euro pro Transaktion. In Deutschland: blockiert, aus denselben Gründen wie Postpaid-Handyrechnung. Der einzige Unterschied ist, dass Prepaid das Delayed-Payment-Problem nicht hat – aber zwei von drei Barrieren bleiben bestehen, und das reicht, um die Methode zu blockieren.
Der direkte Vergleich der beiden Systeme:
| Merkmal | Handyrechnung (Postpaid) | Handyguthaben (Prepaid) |
|---|---|---|
| Abrechnung | Rechnung am Monatsende | sofort vom Guthaben abgezogen |
| Delayed Payment | ja (bis zu 30 Tage) | nein |
| Spielerschutz-konform | nein | theoretisch ja |
| LUGAS-Check möglich | nein | nein |
| In GGL-Casinos verfügbar | nein | nein |
| Österreich-Limit pro Transaktion | 5–50 € | 5–30 € |
Kann ich mit Handyguthaben (Prepaid) im Casino einzahlen?
Nein. Prepaid-Guthaben-Zahlung ist in GGL-Casinos genauso wenig verfügbar wie Postpaid-Handyrechnung. Wer Prepaid nutzen will, muss auf Offshore-Anbieter ohne deutsche Lizenz ausweichen – mit denselben Risiken wie bei Postpaid.
Mobile Zahlungsmethoden, die in GGL-Casinos funktionieren
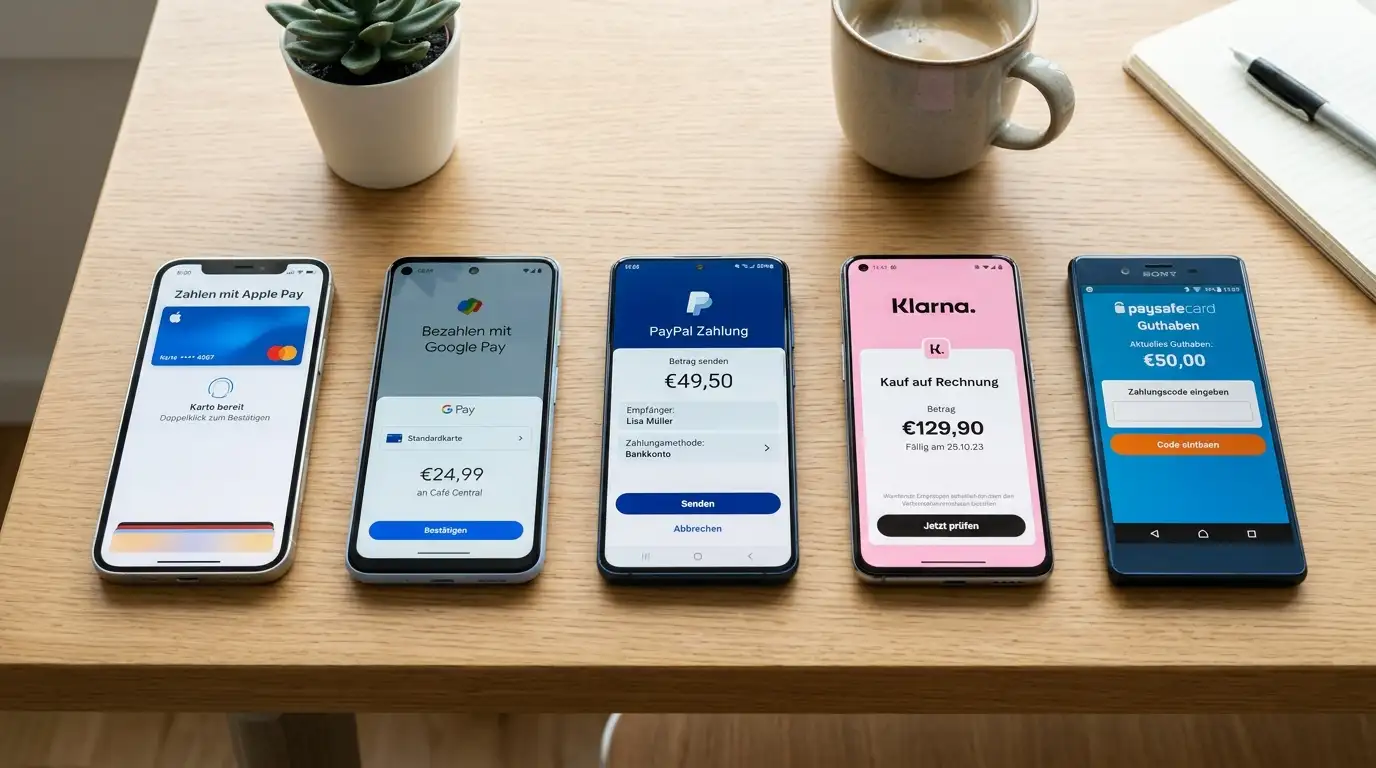
Handyrechnung ist blockiert. Handyguthaben ist blockiert. Aber mobil einzahlen geht trotzdem – über Zahlungsmethoden, die LUGAS-kompatibel sind, KYC-Anforderungen erfüllen und kein Delayed Payment beinhalten. Fünf Optionen stehen zur Verfügung, alle in mindestens der Hälfte der GGL-Casinos akzeptiert.
| Methode | Technologie | Einzahlung | Auszahlung | LUGAS-Limit | Gebühren (Nutzer) | Akzeptanz GGL-Casinos | Besonderheit |
|---|---|---|---|---|---|---|---|
| Apple Pay | Token-basiert (Karte) | Sofort | 1–3 Werktage | 1000 €/Monat | Keine | ~50 % | Face ID/Touch ID, nur Apple-Geräte |
| Google Pay | Token-basiert (Karte) | Sofort | 1–3 Werktage | 1000 €/Monat | Keine | ~50 % | Android + Web, breite Verfügbarkeit |
| PayPal | E-Wallet | Sofort | 0–24 Stunden | 1000 €/Monat | Keine | ~80 % | Schnellste Auszahlung, höchste Akzeptanz |
| Klarna (Sofortüberweisung) | Open Banking (PSD2) | Sofort | 1–3 Werktage | 1000 €/Monat | Keine | ~60 % | Keine Registrierung nötig, direkt vom Girokonto |
| Paysafecard | Prepaid-Voucher | Sofort | Via andere Methode | 1000 €/Monat | Keine (Inaktivität 3 €/Monat nach 12 Mon.) | ~70 % | Anonym, offline kaufbar, keine Auszahlungen |
Alle fünf erfüllen die drei Anforderungen: Kein Delayed Payment (Geld fließt sofort ab), LUGAS-kompatibel (Echtzeit-Limit-Check), KYC-erfüllbar (Identitätsprüfung über Casino-Registrierung, nicht über Zahlungsmethode selbst). Technisch unterscheiden sie sich grundlegend – und diese Unterschiede bestimmen, welche Methode für welchen Nutzungsfall passt.
Apple Pay: Zahlung per Face ID und Token
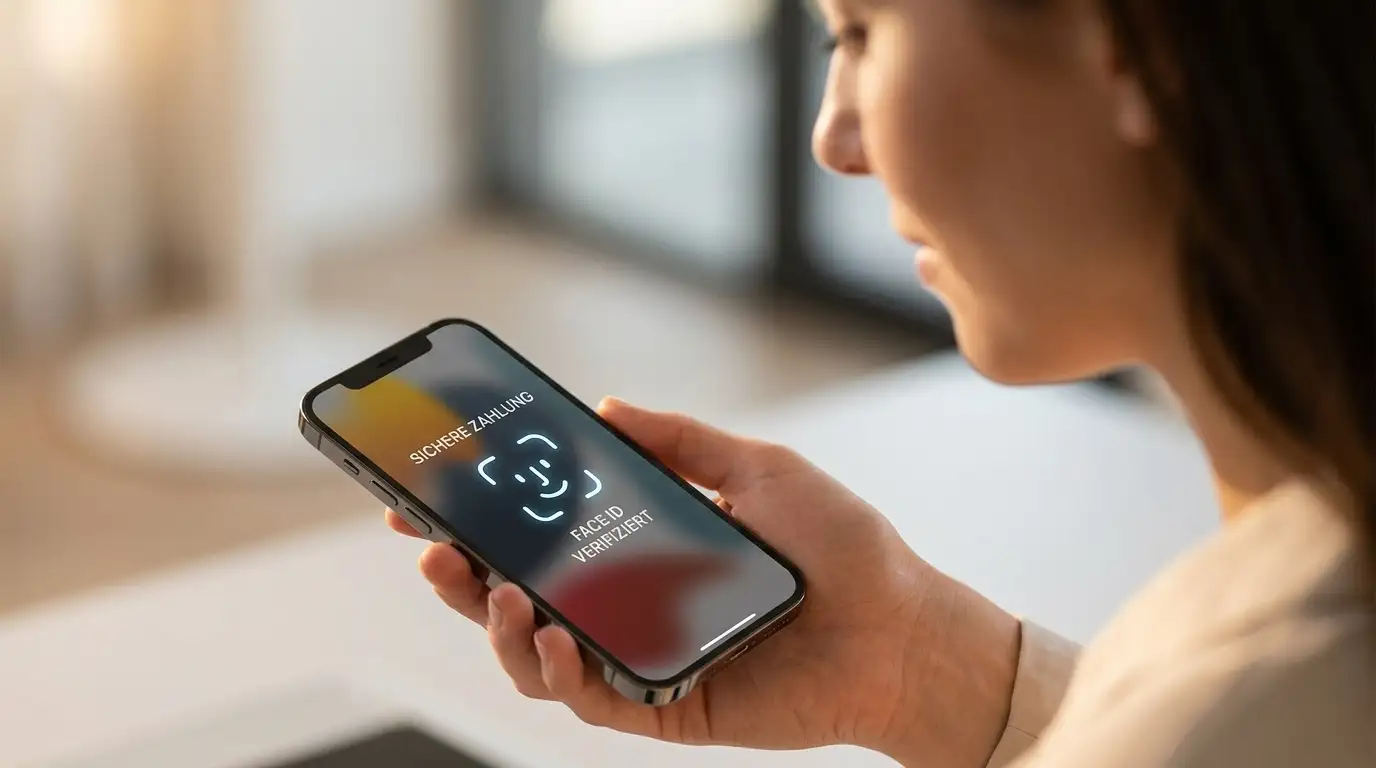
Apple Pay ist kein Zahlungsdienstleister. Es ist ein Token-Vermittler. Die eigentliche Zahlung läuft über eine Debit- oder Kreditkarte, die der Nutzer in der Wallet-App hinterlegt. Apple Pay erzeugt bei jeder Transaktion einen einmaligen Token – eine verschlüsselte Stellvertreter-Nummer –, der anstelle der echten Kartendaten übermittelt wird. Das Casino sieht nie die Kartennummer. Die Bank autorisiert den Token, bucht den Betrag ab, fertig.
Einzahlung: sofort. Auszahlung: ein bis drei Werktage, wie bei einer normalen Kartenauszahlung. LUGAS-Limit: eintausend Euro pro Monat anbieterübergreifend, wie bei allen Methoden. Gebühren: keine für den Nutzer – Apple erhält eine Interchange-Fee von der Bank, aber der Spieler zahlt nichts extra.
Authentifizierung: Face ID auf iPhone X und neuer, Touch ID auf iPhone 8 und SE, Passcode als Fallback. Biometrische Sicherheit ist der zentrale Vorteil – niemand kann mit gestohlener Karte ohne Gesicht oder Fingerabdruck zahlen. Nachteil: Apple-Ökosystem-exklusiv. Wer ein Android-Gerät oder einen Windows-Rechner nutzt, kann Apple Pay nicht verwenden.
Akzeptanz: etwa fünfzig Prozent der GGL-Casinos, Stand 2026. Nicht flächendeckend, aber wachsend. Wer Apple Pay im Casino nutzen will, findet es meist unter „Kreditkarte“ oder „Debitkarte“ im Kassenbereich – nicht als separate Option, weil Apple Pay technisch eine Kartenzahlung ist.
Typisches Profil: iPhone-Nutzer, die keine Kartendaten im Casino hinterlegen wollen, die biometrische Sicherheit schätzen und keine Auszahlungsgeschwindigkeit über PayPal-Niveau brauchen. Für schnelle mobile Einzahlungen unterwegs die bequemste Option im Apple-Universum.
Google Pay: Android-Wallet mit breiter Verfügbarkeit
Google Pay funktioniert wie Apple Pay: Token-Technologie, Kartendaten werden nie übermittelt, biometrische oder PIN-Authentifizierung. Der entscheidende Unterschied: Google Pay ist plattformübergreifend. Funktioniert auf Android-Smartphones ab Version 5.0, auf Wear OS-Uhren, im Webbrowser über pay.google.com. Wer kein iPhone hat, greift zu Google Pay.
Einzahlung: sofort. Auszahlung: ein bis drei Werktage. LUGAS-Limit: eintausend Euro pro Monat. Gebühren: keine. Authentifizierung: Fingerabdruck, Gesichtserkennung, PIN – geräteabhängig, fast alle Android-Geräte unterstützen mindestens eine dieser Methoden.
Akzeptanz: etwa fünfzig Prozent der GGL-Casinos, ähnlich wie Apple Pay. Google Pay erscheint im Kassenbereich meist unter „Kreditkarte“ oder „Debitkarte“, nicht als separate Option.
Vorteil gegenüber Apple Pay: größere Marktabdeckung. Etwa siebzig Prozent der deutschen Smartphone-Nutzer haben ein Android-Gerät, davon nutzen geschätzt dreißig Prozent Google Pay aktiv – das sind etwa zwanzig Millionen Nutzer, Stand 2026. Apple Pay hat etwa fünfzehn Millionen aktive Nutzer in Deutschland. Google Pay hat mehr Partner-Banken, mehr Geräteunterstützung, Web-Integration für Desktop-Nutzer.
Nachteil: keine einheitliche biometrische Sicherheit. Manche Android-Geräte haben Fingerabdrucksensoren, manche Gesichtserkennung, manche nur PIN. Bei Apple ist Face ID/Touch ID Standard auf allen aktuellen Geräten.
Typisches Profil: Android-Nutzer, die Token-Sicherheit wollen, die mobil einzahlen und nicht jedes Mal Kartendaten eintippen wollen. Für Desktop-Nutzung über den Browser auch eine Option, die Apple Pay nicht bietet.
PayPal: Schnellste Auszahlungen und höchste Akzeptanz
PayPal ist ein E-Wallet. Der Nutzer eröffnet ein PayPal-Konto, hinterlegt dort eine Bankverbindung oder Karte, lädt Geld auf oder zahlt direkt vom verknüpften Konto. Einzahlungen im Casino laufen über das PayPal-Guthaben oder direkt vom verknüpften Konto – das Casino sieht nur die PayPal-Transaktions-ID, keine Bankdaten.
Einzahlung: sofort. Auszahlung: null bis vierundzwanzig Stunden – PayPal ist die schnellste Auszahlungsmethode in GGL-Casinos. Kartenauszahlungen brauchen ein bis drei Werktage, Banküberweisung drei bis fünf Werktage. PayPal liegt meist bei unter zwölf Stunden, oft sogar instant. Das ist der zentrale Vorteil.
LUGAS-Limit: eintausend Euro pro Monat. Gebühren: keine für Einzahlungen (das Casino trägt die Händlergebühr), meist keine für Auszahlungen (manche Casinos berechnen eine Gebühr, aber das ist selten). Authentifizierung: Passwort plus optional Zwei-Faktor-Authentifizierung (SMS oder App).
Akzeptanz: etwa achtzig Prozent der GGL-Casinos – höchste Abdeckung aller Methoden. Wer PayPal nutzen will, findet es fast überall. Nicht alle Casinos akzeptieren PayPal – PayPal selbst hat eine interne Glücksspiel-Policy und prüft Händler vor der Freischaltung –, aber die meisten großen lizenzierten Anbieter sind dabei.
Vorteil: E-Wallet-Isolierung. Das Casino sieht das verknüpfte Bankkonto nicht, der Spieler hinterlegt keine Kartendaten im Casino. Wer Wert auf Datenschutz legt, schätzt diese Trennung. Dazu kommt die Auszahlungsgeschwindigkeit – für High-Roller, die größere Beträge auszahlen und nicht drei Tage warten wollen, ist PayPal oft die einzige praktikable Option.
Nachteil: Nicht alle Casinos akzeptieren PayPal. Wer ein kleineres oder neueres GGL-Casino nutzt, findet PayPal möglicherweise nicht im Kassenbereich. Dann bleibt Apple Pay, Google Pay oder Klarna.
Typisches Profil: Spieler, die bereits ein PayPal-Konto haben (dreißig Millionen Deutsche, Stand 2024), die schnelle Auszahlungen schätzen, die keine Kartendaten im Casino hinterlegen wollen. Für regelmäßige Spieler mit höherem Umsatz die komfortabelste Option.
Klarna (Sofortüberweisung): Direkt vom Girokonto
Klarna – bekannt als Buy-Now-Pay-Later-Anbieter – betreibt auch Sofortüberweisung, einen Open-Banking-Dienst. Der Nutzer wählt Sofortüberweisung im Casino-Kassenbereich, wird auf seine Banking-App weitergeleitet, loggt sich dort ein, autorisiert die Überweisung. Klarna übermittelt dem Casino sofort die Zahlungsbestätigung, die eigentliche Überweisung läuft im Hintergrund. Für das Casino ist das Geld sofort verfügbar, obwohl die Banküberweisung selbst noch ein bis zwei Werktage braucht.
Einzahlung: sofort (Echtzeit-Überweisung via PSD2). Auszahlung: ein bis drei Werktage (normale Banküberweisung). LUGAS-Limit: eintausend Euro pro Monat. Gebühren: keine für den Nutzer (Klarna berechnet dem Casino eine Händlergebühr). Authentifizierung: Bank-Login – TAN, PhotoTAN, pushTAN, je nach Bank.
Akzeptanz: etwa sechzig Prozent der GGL-Casinos. Nicht so verbreitet wie PayPal, aber deutlich mehr als Apple Pay oder Google Pay allein.
Vorteil: Keine Registrierung nötig. Wer Sofortüberweisung nutzt, braucht kein Klarna-Konto, kein PayPal-Konto, keine E-Wallet-Registrierung. Einfach Banking-App öffnen, einloggen, bestätigen, fertig. Für einmalige Nutzung oder Spieler, die kein separates Zahlungskonto wollen, die bequemste Option.
Zweiter Vorteil: Direkte Bankverbindung. Bank-Überweisungslimits sind oft höher als Kartenlimits. Wer an einem Tag mehr als fünfhundert oder tausend Euro einzahlen will (innerhalb des LUGAS-Monats-Limits), stößt bei Karten manchmal an Tageslimits. Bei Sofortüberweisung nicht.
Nachteil: Manche deutsche Banken blockieren Sofortüberweisung an Glücksspiel-Händler. Das ist keine Klarna-Policy, sondern bankinterne Compliance. Sparkassen, Volksbanken, manche Direktbanken erlauben Glücksspiel-Überweisungen, andere nicht. Wer Sofortüberweisung im Casino versucht und eine Fehlermeldung erhält, sollte die Bank wechseln oder auf PayPal ausweichen.
Typisches Profil: Spieler ohne E-Wallet-Konto, die direkt vom Girokonto einzahlen wollen, die keine Karte nutzen wollen oder deren Karte an Tageslimits stößt. Für Gelegenheitsspieler, die nicht extra ein PayPal-Konto eröffnen wollen, die unkomplizierteste Option.
Paysafecard: Anonym im Kiosk kaufen
Paysafecard ist ein Prepaid-Voucher. Der Nutzer kauft im Kiosk, an der Tankstelle oder online einen Paysafecard-Code – Stückelung zehn, fünfundzwanzig, fünfzig oder einhundert Euro. Gibt diesen sechzehnstelligen Code im Casino ein, das Guthaben wird sofort gutgeschrieben. Keine Bankverbindung nötig, keine Karte, kein Online-Banking.
Einzahlung: sofort. Auszahlung: nicht möglich über Paysafecard – Auszahlung muss über eine andere Methode laufen, meist Banküberweisung oder E-Wallet. LUGAS-Limit: eintausend Euro pro Monat (mehrere Codes kombinierbar bis maximal eintausend Euro pro Transaktion). Gebühren: keine beim Kauf (Nennwert gleich Preis), aber Inaktivitätsgebühr von drei Euro pro Monat nach zwölf Monaten ungenutztem Guthaben.
Akzeptanz: etwa siebzig Prozent der GGL-Casinos. Nicht ganz so verbreitet wie PayPal, aber deutlich mehr als Apple Pay oder Google Pay.
Vorteil: Anonymität. Wer Paysafecard mit Bargeld im Kiosk kauft, hinterlässt keine digitale Spur. Keine Bankdaten im Casino, keine Kartendaten, keine E-Wallet-Registrierung. Für Codes bis fünfzig Euro ist nicht einmal ein my-paysafecard-Konto nötig – einfach Code kaufen, Code eingeben, fertig. Das ist die einzige Methode, die ohne Online-Banking oder Karte funktioniert.
Zweiter Vorteil: Selbstlimitation. Wer nur einen fünfzigstelligen Code kauft, kann nicht mehr als fünfzig Euro einzahlen. Kein spontanes „noch hundert Euro drauf“ möglich, solange der Code leer ist. Für Spieler mit Selbstkontrollproblemen eine strukturelle Bremse.
Nachteil: Keine Auszahlungen. Gewinne müssen über Banküberweisung oder E-Wallet ausgezahlt werden. Wer Paysafecard zur Einzahlung nutzt, muss im Casino zusätzlich eine Bankkonto-Verbindung hinterlegen – sonst kann das Casino nicht auszahlen. Das macht Paysafecard für regelmäßige Spieler umständlich.
Zweiter Nachteil: Stückelung. Wer genau hundertdreißig Euro einzahlen will, muss entweder zwei Codes kombinieren (einhundert plus fünfzig, Differenz bleibt auf dem fünfzig-Euro-Code) oder drei Codes kaufen (hundert plus fünfundzwanzig plus fünfundzwanzig). Für präzise Beträge unpraktisch.
Typisches Profil: Spieler, die bar zahlen wollen, die keine Bankverbindung im Casino hinterlegen wollen, die kleine Beträge einzahlen und Selbstlimitation schätzen. Für Gelegenheitsspieler mit Privacy-Fokus die beste Option.
Welche mobilen Zahlungsmethoden funktionieren stattdessen in deutschen Online-Casinos?
Fünf: Apple Pay, Google Pay, PayPal, Klarna (Sofortüberweisung), Paysafecard. Alle LUGAS-kompatibel, alle ohne Delayed Payment, alle mit KYC-Erfüllung über Casino-Registrierung. Unterschiede liegen in Auszahlungsgeschwindigkeit (PayPal am schnellsten), Anonymität (Paysafecard einzige Option ohne Bankverbindung), Plattform (Apple Pay nur iOS, Google Pay plattformübergreifend), Komfort (Klarna ohne separate Registrierung, PayPal mit E-Wallet-Isolierung).
Handyrechnung ist in GGL-Casinos nicht verfügbar. Diese fünf Methoden sind die mobilen Alternativen, die tatsächlich funktionieren.
Wie schnell sind Einzahlungen mit Apple Pay/Google Pay im Vergleich zu Handyrechnung?
Einzahlung: Apple Pay und Google Pay sofort (Echtzeit), Handyrechnung (wo verfügbar) ebenfalls sofort verfügbar im Casino. Kein Unterschied bei der Einzahlung.
Unterschied liegt in der Abrechnung: Apple Pay und Google Pay buchen sofort vom Bankkonto ab (über die verknüpfte Karte). Handyrechnung (Postpaid) bucht erst am Monatsende ab – Delayed Payment von bis zu dreißig Tagen. Das ist der Grund, warum Handyrechnung im GlüStV-Regime nicht erlaubt ist.
Auszahlung: Apple Pay und Google Pay ein bis drei Werktage (normale Kartenauszahlung). Handyrechnung: gar nicht möglich – Carrier Billing ist eine reine Einzahlungsmethode, Auszahlungen laufen immer über eine andere Methode (Banküberweisung, E-Wallet).
Welche Limits gelten für mobile Zahlungen in GGL-Casinos?
LUGAS-Limit: eintausend Euro Einzahlungen pro Monat anbieterübergreifend. Gilt für alle Methoden – Apple Pay, Google Pay, PayPal, Klarna, Paysafecard, Karte, Banküberweisung. Egal, welche Methode der Spieler nutzt, mehr als eintausend Euro pro Kalendermonat sind nicht möglich.
Methodenseitige Limits: Apple Pay und Google Pay haben keine eigenen Limits (nur Bank-Kartenlimits). PayPal hat keine Limits für verifizierte Konten. Klarna hat Bank-Überweisungslimits (meist höher als Kartenlimits). Paysafecard: maximal eintausend Euro pro Transaktion (via Kombination mehrerer Codes).
Handyrechnung (wo verfügbar): In Österreich fünf bis fünfzig Euro pro Transaktion, maximal zweihundert Euro pro Monat. Deutlich niedriger als LUGAS-Limit – aber in Deutschland ohnehin nicht verfügbar.
Offshore-Casinos mit Handyrechnung – Verfügbarkeit und Risiken
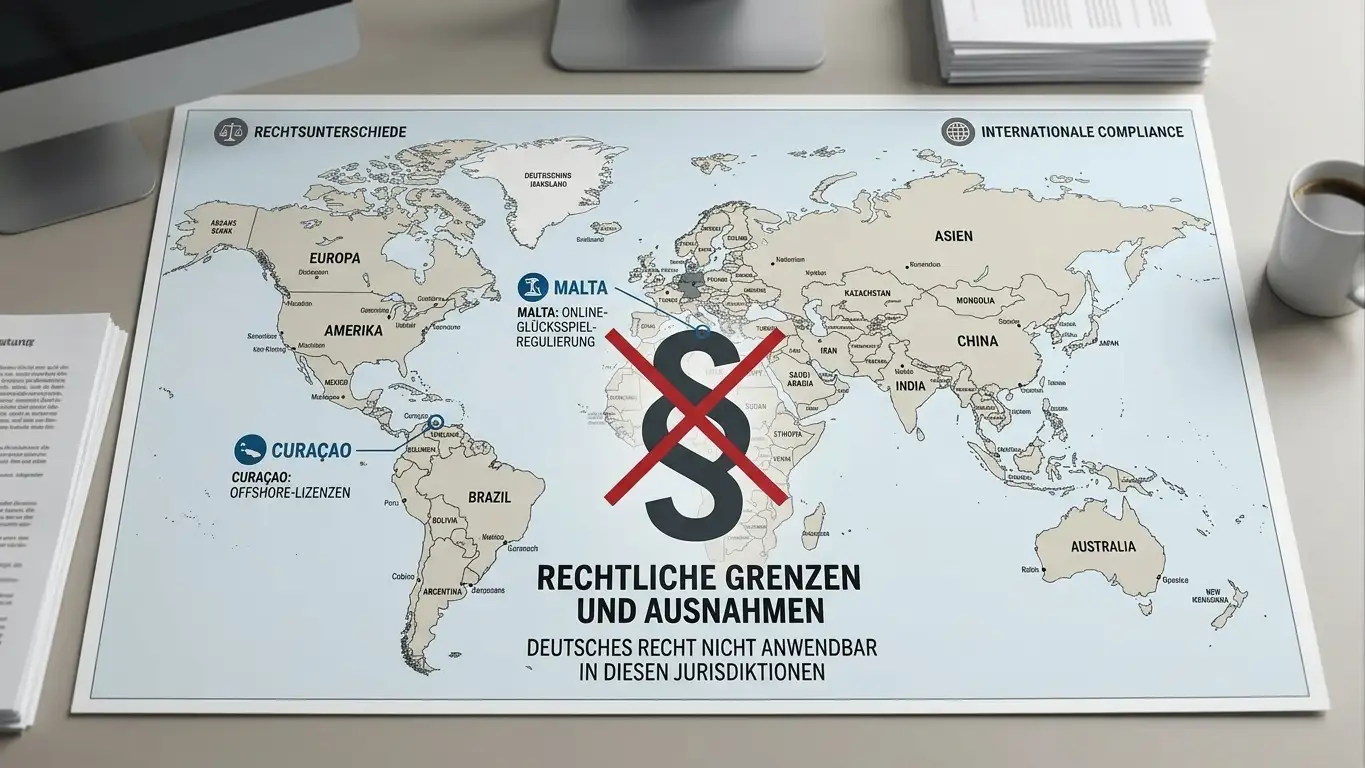
Wer „Casino mit Handyrechnung“ googelt, findet Listen. Zehn, zwanzig Anbieter, die Carrier Billing anbieten. Fast alle haben keine GGL-Lizenz. Die meisten sitzen in Malta, Curaçao oder Gibraltar, richten sich an deutschsprachige Spieler, bieten Handyrechnung über österreichische oder internationale Carrier an.
Technisch funktioniert das. Der Spieler gibt seine deutsche Handynummer ein, der Zahlungsaggregator routet die Anfrage über einen Carrier, der Casino-Billing erlaubt (oft A1, Magenta oder Drei in Österreich), der Betrag erscheint auf der Rechnung oder wird vom Guthaben abgezogen. Für das Casino ist das ein regulärer Drittanbieter-Kauf. Für den deutschen Mobilfunkanbieter sieht die Transaktion aus wie ein internationaler Drittanbieter-Kauf, der über Roaming abgerechnet wird.
Das funktioniert. Die Frage ist: Sollte man es nutzen?
Wie Offshore-Anbieter Handyrechnung ermöglichen (Österreich-Carrier)
Die meisten Offshore-Casinos, die deutsche Spieler mit Handyrechnung bedienen, nutzen österreichische Carrier. A1 Telekom Austria, Magenta, Drei – alle drei erlauben Casino-Billing. Der Zahlungsaggregator – meist Dimoco oder Centili – sitzt zwischen Casino und Carrier, übermittelt die Transaktion, der österreichische Carrier bucht ab, überweist das Geld ans Casino minus Provision.
Für den deutschen Spieler sieht das so aus: Er gibt seine deutsche Handynummer ein, erhält eine SMS vom österreichischen Carrier (oft mit +43-Vorwahl), bestätigt die Transaktion, der Betrag erscheint auf seiner deutschen Mobilfunkrechnung als „internationaler Drittanbieter-Kauf“ oder wird vom Prepaid-Guthaben abgezogen.
Technisch funktioniert das über Roaming-Agreements. Deutsche Mobilfunkanbieter haben Roaming-Verträge mit österreichischen Carriern, die auch Drittanbieter-Billing abdecken. Wenn ein deutscher Nutzer in Österreich unterwegs ist und dort eine App kauft, wird das über seinen deutschen Carrier abgerechnet. Dieselbe Infrastruktur nutzen Offshore-Casinos: Sie geben sich als österreichischer Händler aus, der Carrier rechnet ab, der deutsche Carrier reicht die Rechnung durch.
Das ist eine Grauzone. Deutsche Carrier blockieren Casino-Billing für deutsche Händler, aber sie blockieren nicht pauschal alle internationalen Drittanbieter-Käufe – sonst würde Roaming nicht funktionieren. Offshore-Casinos nutzen diese Lücke.
Rechtliche Risiken: keine OASIS/LUGAS-Anbindung, Vertrag nichtig
§4 Abs. 1 GlüStV: „Öffentliches Glücksspiel ist nur mit Erlaubnis zulässig.“ Ein Casino ohne GGL-Lizenz erfüllt diese Erlaubnis nicht. Wer in einem Offshore-Casino spielt, spielt illegal – nicht im strafrechtlichen Sinn (Spieler werden nicht verfolgt), aber im zivilrechtlichen Sinn: Der Vertrag zwischen Spieler und Casino ist nichtig.
Nichtig heißt: ungültig von Anfang an. Ein nichtiger Vertrag hat keine Rechtsfolgen. Wer in einem Offshore-Casino gewinnt, kann den Gewinn nicht einklagen, wenn das Casino nicht auszahlt. Wer verliert, kann die Verluste zurückfordern – aber das Casino wird nicht freiwillig zahlen, und eine Klage ist aufwendig und unsicher.
Zweites Problem: keine OASIS-Anbindung. OASIS-gesperrte Spieler können in Offshore-Casinos spielen. Wer sich in Deutschland wegen Spielsucht hat sperren lassen, findet bei Offshore-Anbietern offene Türen. Das ist nicht nur rechtswidrig (§8 GlüStV verbietet das Anbieten von Glücksspiel an gesperrte Personen), sondern auch spielerschutzwidrig. Wer in OASIS eingetragen ist, sollte nirgendwo spielen können – bei Offshore-Casinos kann er es trotzdem.
Drittes Problem: kein LUGAS-Limit. Das eintausend-Euro-Limit gilt nur für GGL-Casinos. Wer bei Offshore-Anbietern spielt, kann beliebig viel einzahlen – solange das Casino es zulässt. Für Spieler mit Selbstkontrollproblemen eine strukturelle Gefahr. LUGAS ist nicht perfekt, aber es ist eine Bremse. Bei Offshore-Casinos fehlt diese Bremse komplett.
Viertes Problem: keine deutsche Rechtsdurchsetzung. Wer Probleme mit einem GGL-Casino hat – verweigerte Auszahlung, unfaire Bedingungen, technische Fehler –, kann sich an die GGL wenden. Die GGL kann dem Casino die Lizenz entziehen, Bußgelder verhängen, Auflagen machen. Bei Offshore-Casinos: keine deutsche Behörde zuständig. Man kann sich an die maltesische MGA oder die Curaçao-Behörde wenden, aber die Durchsetzung ist schwach, die Reaktionszeiten lang, die Erfolgsaussichten gering.
Praktische Risiken: keine Chargeback-Option bei Mobilfunkrechnung
Ein unterschätztes Risiko: Wer per Kreditkarte zahlt und Probleme hat – verweigerte Auszahlung, technischer Fehler, unbefriedigte Beschwerde –, kann bei der Kartenbank eine Chargeback einleiten. Die Bank prüft den Fall, zieht im Erfolgsfall das Geld zurück, erstattet dem Spieler. Das funktioniert bei Karten, bei PayPal, bei manchen E-Wallets.
Bei Handyrechnung: nicht möglich. Eine Mobilfunkrechnung ist eine Telekommunikationsrechnung, keine Zahlungsdienstleistung. Der Carrier ist nicht verpflichtet, Chargebacks durchzuführen. Wer über Handyrechnung einzahlt und anschließend feststellt, dass das Casino nicht auszahlt, sitzt fest. Der Betrag ist abgebucht, der Carrier sagt „nicht meine Zuständigkeit“, das Casino antwortet nicht, keine deutsche Behörde zuständig.
Das ist ein struktureller Nachteil von Carrier Billing: keine Rückabwicklung. Bei Karten und E-Wallets ist Chargeback ein letztes Sicherheitsnetz. Bei Handyrechnung fehlt dieses Netz. Wer über Handyrechnung in einem Offshore-Casino einzahlt, hat keinerlei Absicherung gegen Betrug oder technische Fehler.
Gibt es Offshore-Casinos, die Handyrechnung für deutsche Spieler akzeptieren?
Ja. Zahlreiche Casinos mit Malta- oder Curaçao-Lizenz bieten Carrier Billing für deutschsprachige Spieler, meist über österreichische Carrier. Diese Casinos haben keine GGL-Lizenz, keine OASIS-Anbindung, kein LUGAS-Limit. Der Vertrag ist in Deutschland nichtig, Gewinne sind nicht einklagbar, Chargeback ist nicht möglich, deutsche Spielerschutz-Mechanismen greifen nicht.
Wer Handyrechnung im Casino nutzen will, kann das bei Offshore-Anbietern tun. Sollte aber wissen, auf was er sich einlässt.
Mobile Casino-Nutzung in Deutschland – was Sie wissen müssen
Handyrechnung ist eine Zahlungsmethode. Mobile Casino-Nutzung ist etwas anderes – das Spielen auf dem Smartphone oder Tablet, unabhängig von der Zahlungsmethode. Viele verwechseln die beiden. „Handy Casino“ kann bedeuten: ein Casino, das per Handyrechnung bezahlbar ist (in Deutschland nicht verfügbar), oder ein Casino, das mobil nutzbar ist (in Deutschland standard).
Alle GGL-Casinos sind mobil nutzbar. Entweder über eine native App (iOS, Android) oder über den mobilen Browser. Die meisten setzen auf Browser – HTML5-Spiele, die auf jedem Gerät laufen, ohne App-Download. Einige bieten zusätzlich Apps, aber die sind nicht notwendig. Wer ein GGL-Casino auf dem Smartphone nutzen will, ruft einfach die Website auf, loggt sich ein, spielt. Keine Installation nötig.
Zahlungsmethoden sind dieselben wie am Desktop: Apple Pay, Google Pay, PayPal, Klarna, Paysafecard, Karte, Banküberweisung. Wer mobil einzahlen will, nutzt eine dieser Methoden – nicht Handyrechnung, die ist blockiert. Aber mobil einzahlen geht trotzdem, über die fünf genannten Alternativen.
Mobile Spielauswahl: identisch mit Desktop. Alle Spielautomaten, die am Desktop verfügbar sind, laufen auch mobil. Live-Casino (wo verfügbar) ebenfalls. Kein Unterschied zwischen mobiler und Desktop-Nutzung, außer der Bildschirmgröße.
Apps: optional. Manche GGL-Casinos bieten Apps, aber die meisten setzen auf Browser. Apps bieten keine Vorteile – dieselben Spiele, dieselben Zahlungsmethoden, derselbe Funktionsumfang. Für Nutzer, die eine App bevorzugen, ist sie da. Für alle anderen reicht der Browser.
Kann ich auf dem Handy im Online-Casino spielen?
Ja. Alle GGL-Casinos sind mobil nutzbar, entweder über Browser oder App. Zahlungsmethoden: Apple Pay, Google Pay, PayPal, Klarna, Paysafecard – nicht Handyrechnung, die ist in GGL-Casinos blockiert.
Bonusangebote und mobile Zahlungen
Manche Casinos werben mit „Bonus bei Einzahlung per Handyrechnung“ oder „spezieller Handyrechnung-Bonus“. In GGL-Casinos: gibt es nicht, weil Handyrechnung nicht verfügbar ist. In Offshore-Casinos: existiert, aber meist identisch mit regulären Einzahlungsboni.
Ein Bonus ist an die Einzahlung gekoppelt, nicht an die Zahlungsmethode. Wer einhundert Euro einzahlt, erhält den Willkommensbonus – egal, ob per Karte, PayPal, Apple Pay oder (bei Offshore-Anbietern) Handyrechnung. „Handyrechnung-Bonus“ ist Marketing-Sprech, keine eigene Bonuskategorie.
In GGL-Casinos: Bonusbedingungen gelten unabhängig von der Zahlungsmethode. Wer per Apple Pay einzahlt, erhält denselben Bonus wie bei Kartenzahlung. Kein Vorteil, kein Nachteil.
Einzige Ausnahme: Manche Casinos schließen bestimmte Zahlungsmethoden von Boni aus. Neteller und Skrill sind oft ausgeschlossen (historische Missbrauchsprävention). Paysafecard manchmal ebenfalls. Apple Pay, Google Pay, PayPal, Klarna sind in der Regel bonusberechtigt.
Sicherheit und Bewertungskriterien bei mobilen Zahlungen
Wer mobil einzahlen will, braucht Orientierung: Welches Casino ist seriös, welche Zahlungsmethode sicher, welche Anbieter sind Betrug? Drei Prüfpunkte reichen.
Wie erkennt man ein seriöses GGL-Casino?
Ein Punkt entscheidet: GGL-Lizenz. Die Whitelist der GGL – öffentlich unter www.gluecksspiel-behoerde.de – listet alle lizenzierten Anbieter. Wer auf der Whitelist steht, ist legal. Wer nicht auf der Whitelist steht, ist illegal – egal, welche andere Lizenz er vorweist (Malta, Curaçao, Gibraltar).
Die Whitelist ist die einzige verlässliche Quelle. Casinos, die behaupten, „in Deutschland legal“ zu sein, weil sie eine maltesische MGA-Lizenz haben, lügen. Die MGA-Lizenz berechtigt zum Betrieb in Malta, nicht in Deutschland. Wer in Deutschland legal sein will, braucht eine GGL-Erlaubnis – und die steht auf der Whitelist.
Zweiter Check: Impressum. Jedes GGL-Casino muss ein Impressum mit deutscher Geschäftsadresse führen. Fehlt das Impressum, oder steht dort eine maltesische oder zyprische Adresse ohne deutschen Ableger, ist das Casino nicht GGL-lizenziert. Die Geschäftsadresse muss in Deutschland liegen – nicht nur eine Briefkastenadresse, sondern eine tatsächliche Betriebsstätte. GGL-Casinos sind verpflichtet, eine inländische Präsenz nachzuweisen.
Dritter Check: LUGAS-Limit beim Einzahlen. Wer mehr als eintausend Euro pro Monat einzahlen kann, spielt in einem Casino ohne LUGAS-Anbindung – also ohne GGL-Lizenz. Ein GGL-Casino blockiert Einzahlungen automatisch, sobald das Limit erreicht ist. Dieser Check funktioniert auch, ohne die Whitelist zu konsultieren: Einfach versuchen, mehr als eintausend Euro einzuzahlen. Geht es durch, ist das Casino nicht GGL-lizenziert.
Vierter Check: OASIS-Abfrage bei Registrierung. GGL-Casinos prüfen bei jeder Registrierung OASIS – die Sperrdatei für Spielsüchtige. Wer registrieren kann, ohne Ausweis hochzuladen und ohne OASIS-Check, spielt in einem Casino ohne GGL-Lizenz. Die Registrierung in einem GGL-Casino dauert Stunden bis Tage, weil Ausweis, Wohnsitz und OASIS-Status geprüft werden müssen. Instant-Registrierung ohne Verifizierung ist ein Offshore-Indikator.
Fünfter Check: Einsatzlimit ein Euro. GGL-Casinos erlauben maximal einen Euro Einsatz pro Spin an Spielautomaten. Wer mehr setzen kann – zwei Euro, fünf Euro, zehn Euro pro Spin –, spielt in einem Casino ohne GGL-Lizenz. Dieser Check ist der einfachste: Spielautomat öffnen, Einsatz hochstellen. Geht über einen Euro, ist das Casino illegal.
Sicherheitsmerkmale mobiler Zahlungsmethoden
Apple Pay und Google Pay: Token-Technologie. Kartendaten werden nie übermittelt, jede Transaktion erhält einen einmaligen Token. Biometrische Authentifizierung (Face ID, Touch ID, Fingerabdruck). Höchste technische Sicherheit aller mobilen Methoden. Selbst wenn jemand das Gerät stiehlt, kann er ohne Biometrie nicht zahlen. Der Token ist einmalig – selbst wenn er abgefangen wird, ist er bei der nächsten Transaktion ungültig.
Das unterscheidet Token-Methoden von klassischen Kartenzahlungen. Bei einer Kartenzahlung werden Kartennummer, Ablaufdatum und CVV übermittelt – wer diese Daten abfängt, kann sie wiederverwenden. Bei Apple Pay und Google Pay werden nur Tokens übermittelt – wer einen Token abfängt, kann ihn nicht wiederverwenden. Für mobile Einzahlungen die sicherste verfügbare Technologie.
PayPal: E-Wallet-Isolierung. Das Casino sieht das Bankkonto nicht. Zwei-Faktor-Authentifizierung optional, aber empfohlen. Chargeback-Option bei Problemen – wer eine Einzahlung reklamieren will, kann PayPal kontaktieren, PayPal prüft den Fall, erstattet im Erfolgsfall. Das funktioniert nicht bei jeder Reklamation – PayPal akzeptiert keine Chargebacks für „Verluste beim Spielen“ –, aber bei technischen Fehlern, Doppelbuchungen oder nicht autorisierten Transaktionen ist Chargeback eine Option.
E-Wallet-Isolierung bedeutet: Das Casino kennt nur die PayPal-Transaktions-ID, nicht das Bankkonto. Wer Wert auf Privacy legt – wer nicht will, dass das Casino seine Bankverbindung sieht –, nutzt PayPal. Die Transaktions-ID ist eine zufällige Zeichenfolge, aus der sich keine persönlichen Informationen ableiten lassen.
Klarna: Open Banking (PSD2), reguliert durch schwedische Finanzaufsicht. Bank-Login-Authentifizierung (TAN, PhotoTAN, pushTAN). Keine Kartendaten ans Casino übermittelt – nur die Zahlungsbestätigung. Klarna sitzt zwischen Bank und Casino, übermittelt dem Casino „Zahlung erfolgreich“, ohne Kontodaten weiterzugeben.
Open Banking unter PSD2 ist EU-reguliert. Klarna ist als schwedische Bank lizenziert, unterliegt der Finansinspektionen (schwedische Finanzaufsicht), muss dieselben Datenschutz- und Sicherheitsstandards einhalten wie jede andere EU-Bank. Für Nutzer, die kein E-Wallet-Konto wollen, aber trotzdem ihre Bankdaten schützen wollen, ist Klarna der Mittelweg.
Paysafecard: Prepaid, anonym. Keine Bankverbindung nötig. Keine Chargeback-Option, aber auch kein Risiko einer Datenweitergabe – es gibt keine Daten weiterzugeben. Wer Paysafecard nutzt, hinterlässt keine digitale Spur. Das Casino sieht nur den Code, nicht den Käufer. Der Mobilfunkanbieter sieht die Transaktion nicht (weil sie nicht über Handyrechnung läuft). Die Bank sieht die Transaktion nicht (weil mit Bargeld gekauft).
Anonymität hat Grenzen: Für Codes über fünfzig Euro ist ein my-paysafecard-Konto nötig, und das erfordert Registrierung mit E-Mail. Aber selbst dann: Das Casino sieht nur den Code, nicht die E-Mail. Paysafecard leitet keine Nutzerdaten ans Casino weiter. Für Privacy-fokussierte Nutzer die beste Option.
Handyrechnung (bei Offshore-Anbietern): Niedrigste Sicherheit. Keine Chargeback-Option – wer über Handyrechnung zahlt und reklamieren will, sitzt fest. Der Mobilfunkanbieter sagt „nicht meine Zuständigkeit“, das Casino antwortet nicht, keine deutsche Behörde zuständig. SMS-TAN als einzige Authentifizierung – schwächer als biometrische Verfahren, anfällig für SIM-Swapping-Angriffe.
Kein Datenschutz: Der Mobilfunkanbieter sieht jede Casino-Transaktion auf der Rechnung – Name des Casinos, Betrag, Datum. Für Nutzer, die Privacy schätzen, ein Ausschlusskriterium. Für Offshore-Casinos zusätzlich: kein Rechtsschutz, kein LUGAS-Limit, kein OASIS-Check, Vertrag nichtig. Wer über Handyrechnung in einem Offshore-Casino einzahlt, hat keinerlei Absicherung.
Wie sicher sind mobile Zahlungsmethoden in Online-Casinos?
In GGL-Casinos: sehr sicher. Apple Pay, Google Pay, PayPal, Klarna, Paysafecard sind etablierte, regulierte Zahlungsdienstleister mit technischen Sicherheitsstandards (SSL, Token, Zwei-Faktor-Authentifizierung). Risiko besteht nicht bei der Zahlungsmethode, sondern beim Casino – deshalb GGL-Lizenz prüfen.
In Offshore-Casinos: Zahlungsmethode egal, Casino unsicher. Selbst Apple Pay schützt nicht vor einem betrügerischen Casino, das nicht auszahlt. Sicherheit beginnt bei der Casino-Auswahl, nicht bei der Zahlungsmethode.
Zukunftsperspektive: Wird Handyrechnung jemals verfügbar sein?
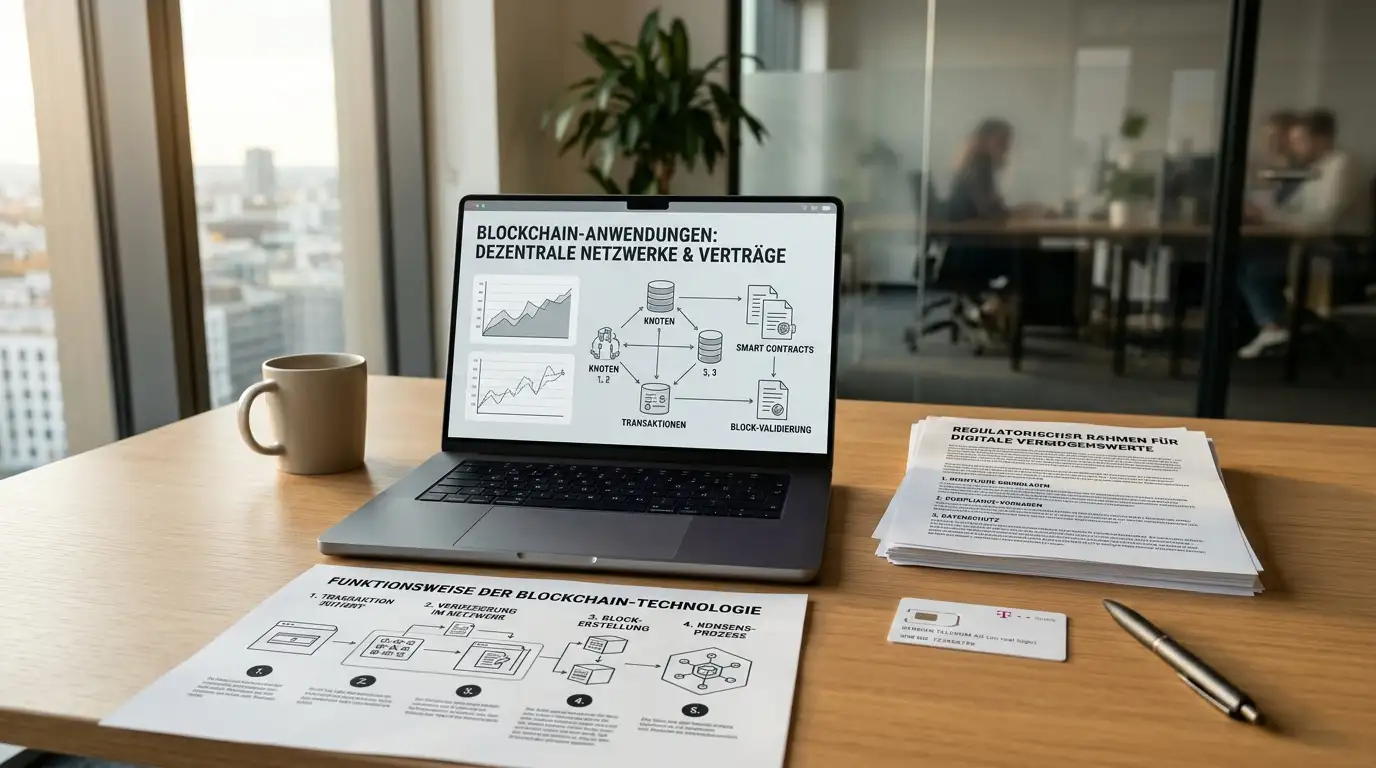
Technisch wäre Carrier Billing in GGL-Casinos lösbar. SIM-basierte Identitätsprüfung ist machbar – der Mobilfunkanbieter bestätigt dem Casino, dass die Handynummer auf einen bestimmten Ausweis registriert ist. LUGAS-Anbindung über Handynummer ist machbar – das Casino verknüpft die Handynummer mit dem LUGAS-Konto, prüft bei jeder Transaktion das Limit. Delayed Payment ist lösbar – Prepaid-Guthaben-Zahlung statt Postpaid-Rechnung.
Theoretisch könnte eine Infrastruktur so aussehen: Der Spieler registriert sich im Casino mit Ausweis, durchläuft KYC, wird in LUGAS eingetragen. Anschließend verknüpft er seine Handynummer mit seinem Casino-Konto. Der Mobilfunkanbieter bestätigt dem Casino über eine API, dass diese Handynummer auf den im Ausweis genannten Namen läuft. Bei jeder Einzahlung per Handyrechnung fragt das Casino LUGAS ab – genau wie bei jeder anderen Einzahlung. Der Betrag wird sofort vom Prepaid-Guthaben abgezogen (kein Delayed Payment) oder auf die Rechnung gesetzt, aber erst nach LUGAS-Check.
Das ist technisch machbar. Die Infrastruktur existiert teilweise – SIM-Registrierung ist Pflicht, Mobilfunkanbieter kennen die Identität des Vertragsnehmers, APIs für Identitätsabfragen existieren (für Banken, für Behörden). Was fehlt, ist die Schnittstelle zwischen Carrier und Casino, die Bereitschaft der Carrier, diese Schnittstelle bereitzustellen, und die Bereitschaft der GGL, eine Ausnahme vom sofortigen-Geldabfluss-Prinzip zu machen (falls Postpaid-Rechnung erlaubt werden soll).
Aber: Solange drei Barrieren gleichzeitig bestehen – Spielerschutz-Prinzip gegen Delayed Payment, LUGAS-Architektur gegen Handynummer-Identifikation, KYC-Anforderung gegen anonyme Zahlung – und solange die Mobilfunkanbieter Glücksspiel aus dem Drittanbieter-Billing ausschließen, gibt es keine Infrastruktur, die alle drei Probleme löst.
Politisch: keine Reformdiskussion sichtbar. Der GlüStV steht, die GGL setzt ihn durch, die Branche hat sich arrangiert. Mobilfunkanbieter haben keinen Anreiz, Casino-Billing freizuschalten, solange das regulatorische Umfeld feindselig bleibt. Casinos haben keinen Anreiz, in SIM-basierte KYC-Systeme zu investieren, solange Carrier Billing blockiert bleibt. Ein klassisches Henne-Ei-Problem: Niemand baut die Infrastruktur, solange die Regulierung feindselig ist, und die Regulierung ändert sich nicht, solange niemand eine Lösung vorschlägt.
Die GGL könnte Carrier Billing erlauben – unter strengen Auflagen. Prepaid-Only (kein Delayed Payment), SIM-Registrierung mit Ausweispflicht (KYC erfüllbar), API-Anbindung an LUGAS (Echtzeit-Limit-Check). Aber es gibt keine Anzeichen, dass die GGL in diese Richtung denkt. Die offizielle Haltung ist: Die verfügbaren Zahlungsmethoden (Karte, E-Wallet, Banküberweisung) erfüllen alle Anforderungen, weitere Methoden sind nicht notwendig.
Die Mobilfunkanbieter könnten Casino-Billing freischalten – unter denselben Auflagen. Aber sie haben keinen Anreiz. Die Provision auf Casino-Transaktionen wäre marginal (ein bis drei Prozent, bei einem LUGAS-Limit von eintausend Euro pro Monat maximal dreißig Euro Provision pro Nutzer), das Reputationsrisiko hoch (Assoziation mit Glücksspiel), das juristische Risiko unklar (Chargebacks, nicht autorisierte Transaktionen, Inkasso-Probleme). Solange die GGL nicht aktiv auf die Carrier zugeht und eine regulatorische Lösung anbietet, bleiben die Carrier bei ihrer Policy: keine Casino-Zahlungen.
Österreich zeigt, dass es technisch geht. Aber Österreich hat andere Regeln – kein eintausend-Euro-Limit, kein OASIS-System, liberalere Haltung zu Glücksspiel, andere gesellschaftliche Akzeptanz. A1, Magenta und Drei rechnen Casino-Zahlungen ab, weil es keine regulatorischen Barrieren gibt und weil die Carrier entschieden haben, dass die Provision das Reputationsrisiko aufwiegt. Deutschland wird diesen Weg nicht gehen, solange die Spielerschutz-Rhetorik das politische Narrativ dominiert.
Ein zweites Modell wäre Blockchain-basierte Identitätsprüfung. Der Spieler hinterlegt seinen Ausweis in einer dezentralen ID-Wallet, verknüpft diese mit seiner Handynummer, das Casino prüft die ID über die Blockchain, ohne dass der Mobilfunkanbieter involviert ist. Das würde das Carrier-Policy-Problem umgehen – der Carrier müsste nur die Transaktion abrechnen, nicht die Identität verifizieren. Aber auch das setzt voraus, dass die GGL Blockchain-KYC akzeptiert, dass eine entsprechende Infrastruktur existiert (tut sie nicht, Stand 2026), und dass die Carrier bereit sind, Casino-Transaktionen abzurechnen (sind sie nicht).
Wahrscheinlichkeit: gering. Stand 2026 keine Initiative erkennbar, keine Lobby-Arbeit der Carrier, keine GGL-Signale, keine politische Debatte. Die Branchenverbände der Casinos haben andere Prioritäten (Live-Casino-Freigabe auf Bundesebene, Aufhebung des Ein-Euro-Einsatzlimits, Lockerung des Werbungsverbots). Carrier Billing steht nicht auf der Agenda. Wer auf Handyrechnung in GGL-Casinos wartet, sollte sich auf eine lange Wartezeit einstellen – oder auf die fünf mobilen Alternativen umsteigen, die bereits funktionieren.
Ein realistischeres Szenario: Die GGL erlaubt Carrier Billing irgendwann, aber nur für Prepaid-Guthaben (kein Delayed Payment) und nur mit SIM-Registrierungspflicht (KYC erfüllbar). Postpaid-Handyrechnung bleibt blockiert. Das würde die Nutzbarkeit stark einschränken – Prepaid-Karten haben etwa zwanzig Prozent Marktanteil in Deutschland, Stand 2024, Tendenz sinkend. Für achtzig Prozent der Nutzer (Postpaid-Verträge) bliebe Carrier Billing unerreichbar.
Selbst dieses eingeschränkte Szenario ist unwahrscheinlich. Die GGL müsste aktiv werden, die Carrier müssten kooperieren, die Zahlungsaggregatoren müssten eine LUGAS-kompatible Schnittstelle bauen. Keiner dieser Akteure hat Stand 2026 signalisiert, dass er daran arbeitet.
Wird Handyrechnung in Zukunft in deutschen Casinos verfügbar sein?
Stand 2026: nein. Keine technischen Lösungsansätze in Entwicklung, keine politische Reformdiskussion, keine Carrier-Initiative, keine GGL-Signale. Solange das GlüStV unverändert bleibt und Mobilfunkanbieter Glücksspiel ausschließen, bleibt Carrier Billing im legalen deutschen Casino-Markt blockiert. Theoretisch lösbar, praktisch: Stillstand.
Einzahlungsmethoden Online Casino Deutschland 2026 — Vergleich
Inhalt erstellt vom Team «Zahlungsmethoden Online»